
Де зникає прибуток

У розмовах з власниками бізнесу я часто бачу одну закономірність: на папері маржинальність контракту становить 35–40%, але за підсумками місяця компанія ледь виходить у нуль. Власник починає шукати винних серед продавців або вимагає скорочення зарплат, не помічаючи, що гроші розчиняються в системних «швах» між підрозділами.
Кожен відділ може ідеально виконувати власні нормативи, але відсутність наскрізної синхронізації створює сліпі зони, які щодня коштують бізнесу реальних грошей.
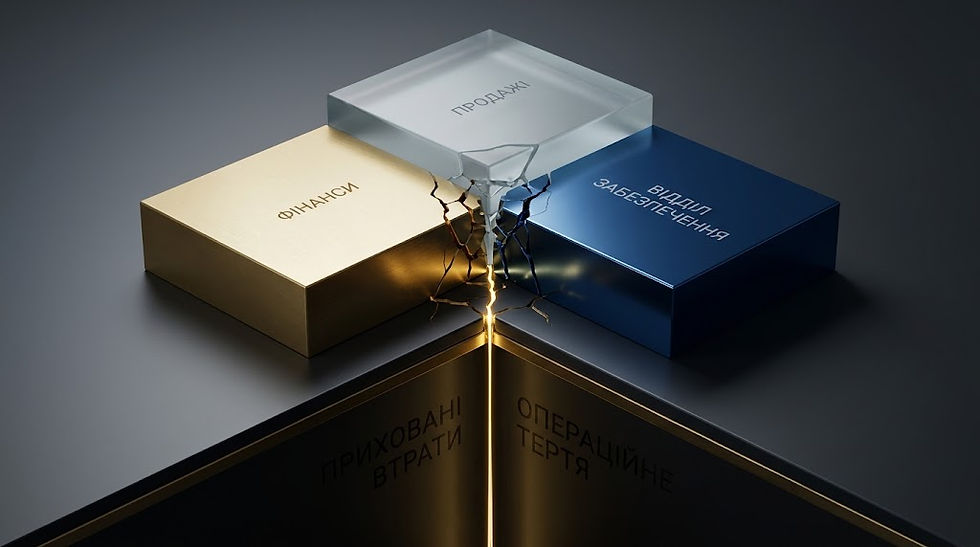
У Львівській школі керівників бізнесу ми виділяємо чотири критичні точки розриву, де операційний прибуток втрачається найшвидше:
Продаж нестандарту без погодження з виробництвом. Менеджери збуту, мотивовані виключно відсотком від обороту, погоджують замовнику індивідуальні доопрацювання та скорочені терміни. У результаті виробництво зупиняє серійні замовлення для переналагодження лінії, собівартість одиниці продукції злітає вдвічі, а комерційний відділ отримує свій бонус за збитковий для компанії контракт.
Закупівлі за принципом «найдешевша ціна на вході». Відділ постачання звітує про економію бюджету, замовляючи дешевшу сировину або матеріали з довшим терміном доставки. На практиці це призводить до браку на виробництві, зриву графіка відвантаження та простою складальних ліній. Економія кількох відсотків на закупівлі перетворюється на значно більші штрафи від клієнта.
Заморожування оборотного капіталу в неліквідних залишках. Через відсутність спільного прогнозування постачання закуповує сировину великими партіями «під знижку», а продажі змінюють фокус на інший асортимент. Кошти бізнесу місяцями лежать мертвим вантажем на складі, провокуючи касові розриви та потребу брати дорогі короткі кредити.
Розмиті межі відповідальності в момент передачі замовлення. Коли рекламація від замовника повертається в компанію, починається внутрішній пінг-понг: виробники звинувачують неякісні комплектуючі, постачальники — неточне технічне завдання від продажів, а клієнтський сервіс просто констатує зрив термінів. Виправлення дефектів та повторна логістика покриваються з чистого прибутку бізнесу, бо жоден підрозділ не несе персональної фінансової відповідальності за наскрізний ланцюжок.
Щоб зупинити вимивання маржі, необхідно пов'язати бонуси керівників не з локальними обсягами їхніх відділів, а з кінцевим операційним прибутком виконаного замовлення та дотриманням єдиного регламенту передачі завдань.
Коментарі